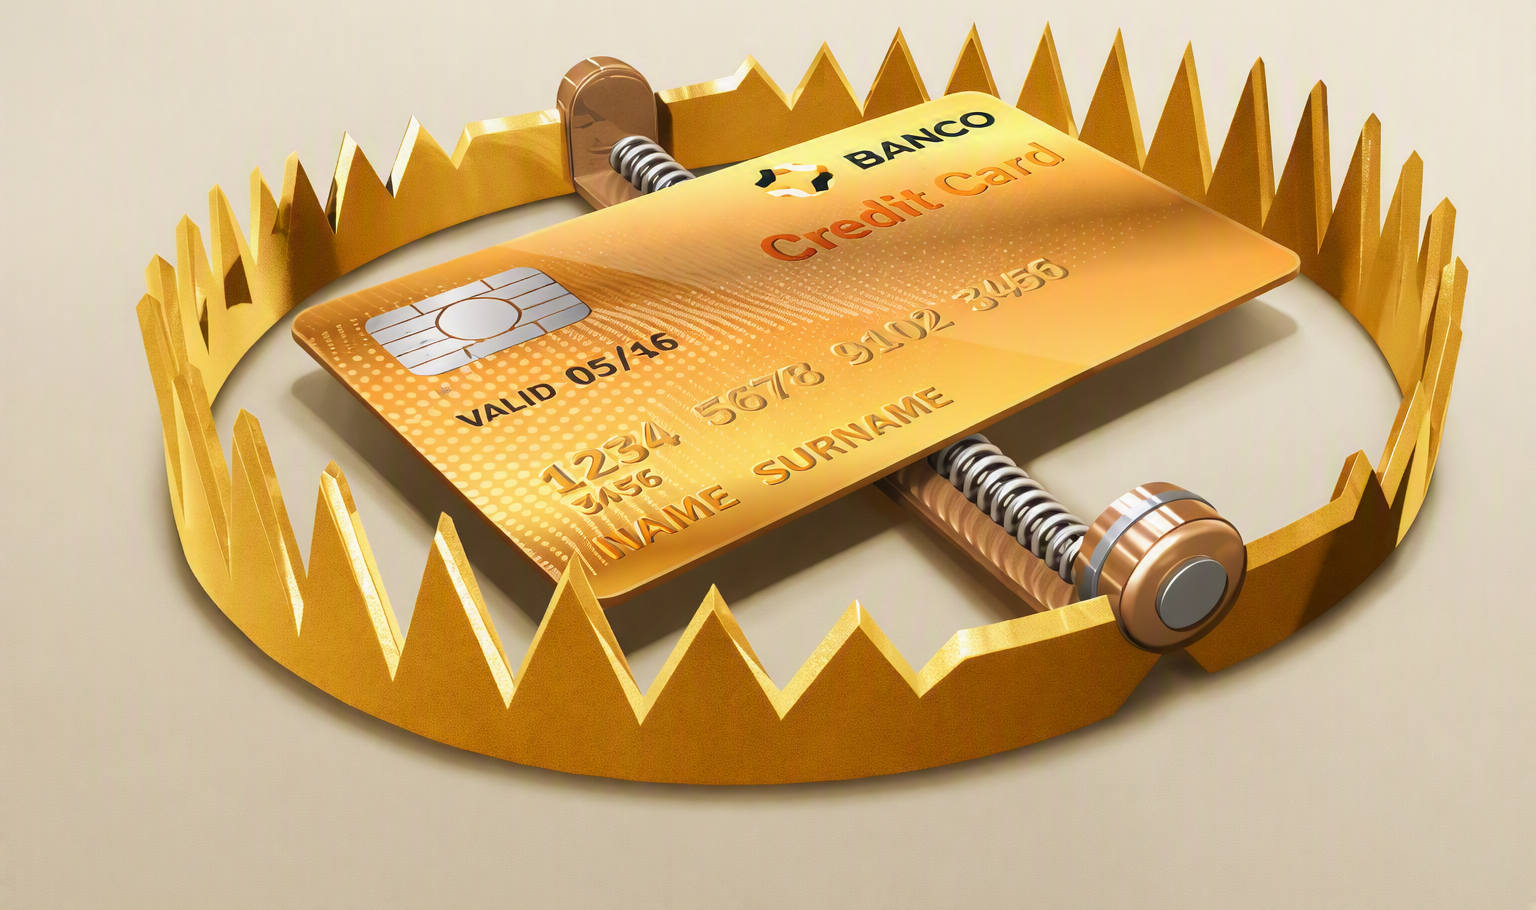
La ausencia de un límite normativo convierte cada crédito en un terreno incierto. El Banco Central fija tasas de referencia, pero los costos finales se disparan con comisiones, seguros y cargos ocultos que en algunos casos superan el 1.000% anual. El resultado no es solo económico: el endeudamiento impagable se transforma en un problema psicológico que crece día a día.
En la Argentina de 2026 no existe un porcentaje legal que defina cuándo un préstamo es usurario. El Código Civil y Comercial habilita a los jueces a reducir intereses abusivos (artículo 771) y a declarar la nulidad de contratos por lesión (artículo 332), pero la evaluación se hace caso por caso. El parámetro son las tasas de referencia del Banco Central: la Badlar y la Tamar, que en agosto oscilaron entre 23% y 25%. A partir de allí, cualquier tasa sustancialmente superior es un indicio de abuso.
El problema es el Costo Financiero Total (CFT), un concepto que en la práctica argentina incluye tasa nominal, gastos de otorgamiento, administración, seguros, impuestos y penalidades. A eso se suman la ganancia de la entidad, el riesgo del cliente y la especulación sobre la economía. Son variables discrecionales que permiten inflar la tasa hasta niveles desproporcionados. Así aparecen créditos digitales con intereses que superan el 1.000% anual, muy por encima de cualquier referencia oficial.
El impacto trasciende lo financiero. Las deudas impagables generan un círculo vicioso: pérdida de crédito comercial, aislamiento social y deterioro emocional. Psicólogos advierten que el estrés por obligaciones imposibles de cumplir se traduce en ansiedad, depresión y en casos extremos, pensamientos suicidas. En barrios populares y entre jóvenes que recurren a billeteras digitales para cubrir gastos básicos, el número de intentos de suicidio vinculados al endeudamiento crece de manera alarmante. La usura deja de ser un problema económico para convertirse en un factor de riesgo sanitario.
Una consecuancia que atropella, mientras un plazo fijo apenas paga uno o dos puntos por encima de la inflación, los préstamos al público multiplican por diez o más ese costo. La diferencia entre una financiera “extraoficial” y un banco regulado es tan abismal que la única salida es judicial. Pero los tribunales argentinos tardan años en resolver, lo que convierte la protección en un recurso tardío e insuficiente.
La usura existe y se expande en el mercado local. Si el Ejecutivo y el Legislativo no fijan un marco técnico y reglamentario, la definición seguirá en manos de una Justicia lenta. En un país con inflación anualizada del 25% y créditos virtuales que superan el 1.000%, el abuso está a la vista. Y mientras tanto, miles de deudores cargan con una mochila psicológica que amenaza su salud mental y, en demasiados casos, su propia vida. Deberemos esperanzarnos que el Gobierno ordene esta situación, o a través de una Ley del Congreso que impida el abuso.