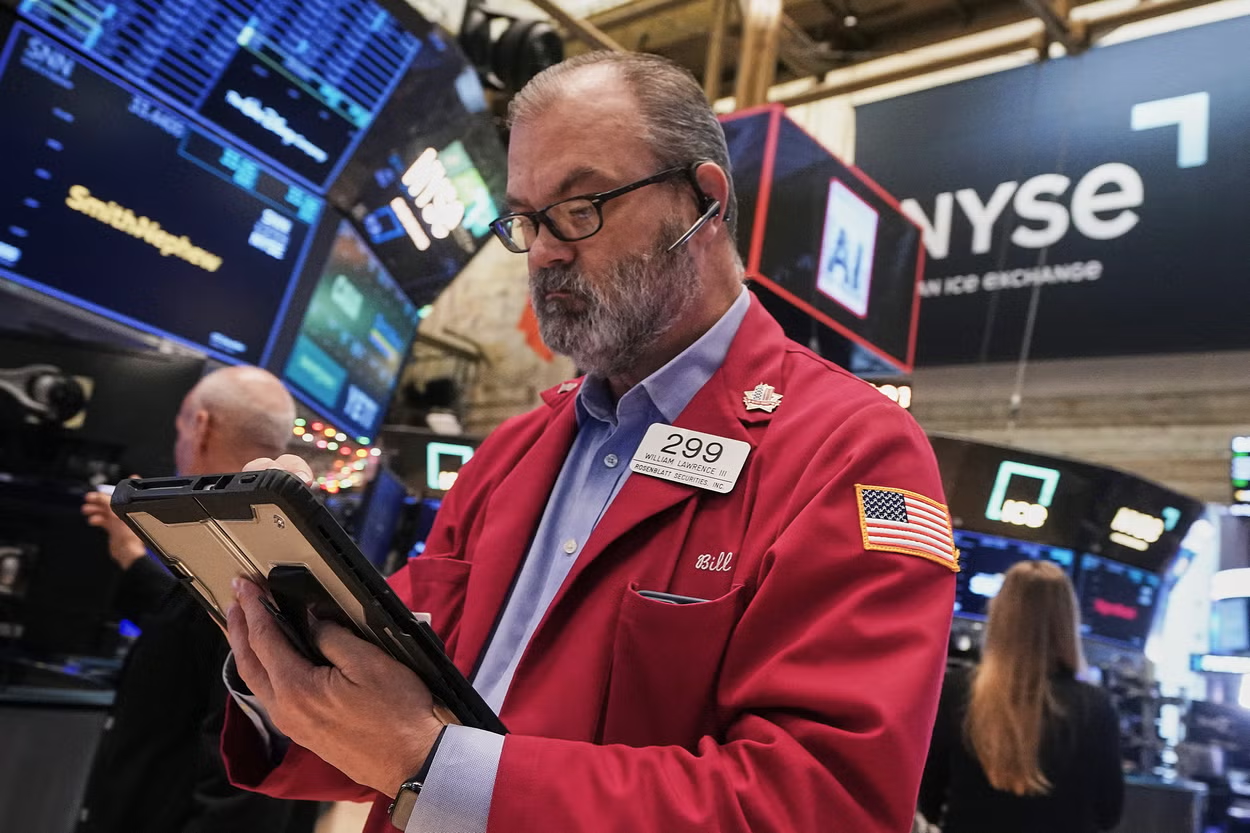
El dato de septiembre, con una inflación interanual de 3,7% en Estados Unidos, alteró las expectativas de los inversores y reforzó las apuestas por una nueva suba de tasas de la Reserva Federal el 28 de octubre. La mayor demanda de bonos del Tesoro redujo su rendimiento al 5,18%, mientras el encarecimiento del crudo presionó sobre Wall Street y arrastró a los mercados emergentes.
El impacto se sintió en la Argentina: los bonos locales retrocedieron y el riesgo país aumentó 12 unidades hasta cerrar en 611 puntos básicos. El Merval cayó 1,3% en pesos y dólares, con pérdidas superiores al 3% en bancos, aunque YPF logró subir 1,6%. El dólar mayorista avanzó a $1.513, el MEP retrocedió a $1.534,88 y el contado con liquidación se ubicó en $1.614, mientras el “blue” se mantuvo en $1.550.
El Banco Central compró USD 101 millones en el Mercado Libre de Cambios y acumula USD 732 millones en octubre, en un intento de sostener la deuda pública frente al escenario de tasas globales altas. En paralelo, el Tesoro adjudicó $6,6 billones en su licitación, con un rollover del 136% y una respuesta favorable a instrumentos con vencimiento posterior a 2028, lo que permitió extender plazos y aliviar la presión de corto plazo.
La combinación de inflación norteamericana, guerra en Medio Oriente y suba del petróleo —que se mantiene por encima de los USD 106— configura un escenario de volatilidad global. Para la Argentina, la reacción de los bonos del Tesoro de Estados Unidos será clave: si mejora su rendimiento, podría aliviar los precios de los títulos soberanos locales y reducir el riesgo país.
El panorama muestra cómo la dinámica internacional condiciona la economía argentina: tasas más altas en la Fed, petróleo encarecido y mercados en rojo amplifican la fragilidad de los activos locales y exponen la vulnerabilidad de un país que depende de la confianza externa para sostener su deuda y su moneda.